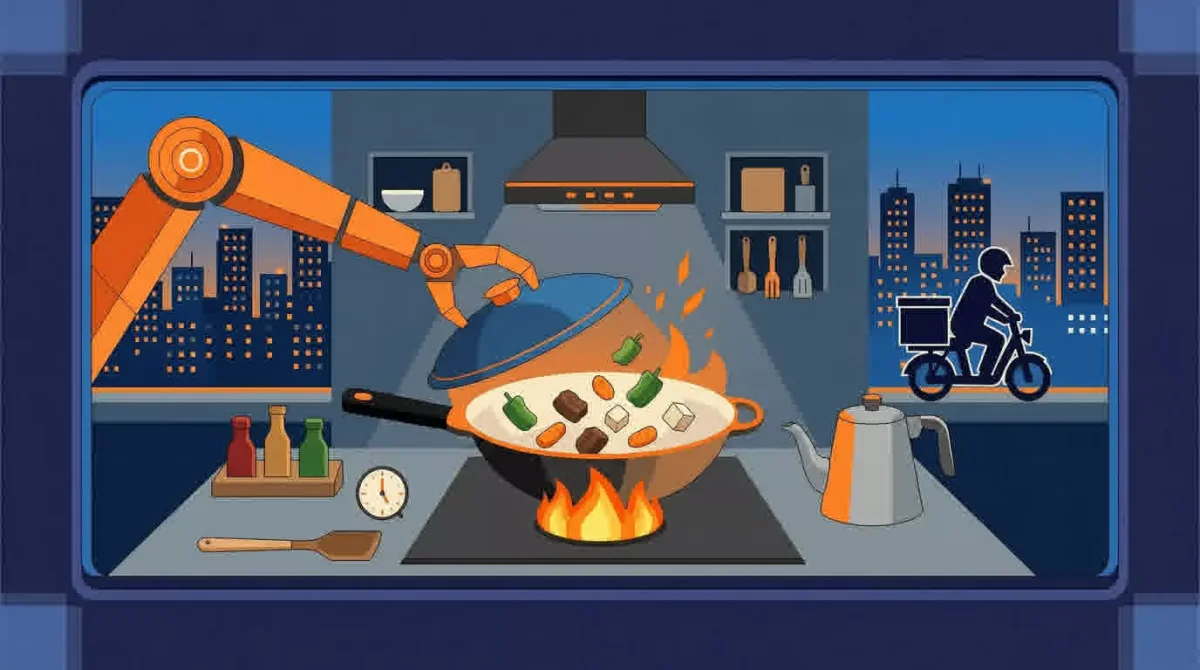
打了一年多外卖大战,最心慌的其实是餐饮老板:平台补贴一浪接一浪,单量上上下下,年底一算账,利润反而更薄了。这个冬天,心慌又多了一个新理由——平台决定亲自下厨了。
据36氪11月20日报道,阿里旗下淘宝闪购在深圳清湖、大浪、坂田、民治四个街区,悄悄挂出了"吉哇食堂"的橙色招牌。再加上美团已经做了一年的浣熊食堂、京东布局的七鲜小厨,三家不约而同,把手从"送外卖"伸向了"做外卖"。
先看三家的打法,各怀心思
- 美团·浣熊食堂:建集中式共享厨房,吸引商家入驻,主打"做深";
- 京东·七鲜小厨:做得最重——平台深度控制食材采购、冷链运输,甚至直接提供设备与炒菜机器人;
- 淘宝闪购·吉哇食堂:最轻,品牌授权模式,平台输出流量和标准,商家自负盈亏。
为什么集体盯上厨房?答案写在亏损里。汇丰研报估算,2025年二季度到2026年一季度,阿里即时零售亏了870亿元,美团、京东因外卖大战分别亏损约440亿元、420亿元。复旦大学课题组调研4万余家餐饮商户发现:即使在补贴力度最大的月份,商户订单量增加7%,总利润却下降8.9%——平台烧钱,商家没赚,用户只实惠了一时。今年3月,监管介入,价格战被叫停。
烧钱走不通,就得往上游找差异化。而上游真正能改写成本结构的变量,是AI和自动化。
厨房里真正的主角,是炒菜机器人
京东七鲜小厨直接给合作商家提供炒菜机器人:标准化菜谱+机器掌勺,一道菜的成本和口味稳定性第一次变得可控。这不是孤例。京东11月17日发布的三季报和双十一数据显示:超过5000万件AI产品从京东卖出,数字人JoyAvatar服务商家超10万家,AI交互引擎JoyInside累计完成超7000万次交互。
阿里的转身更直接:去年三季度,它一个季度在外卖上烧掉350亿元;今年三季度,它拿出505亿元投AI基础设施(定焦One梳理其财报数据)。
把这些数字连起来,方向就清楚了:巨头的竞争正从线上流量转向物理世界——仓库、门店、厨房。反直觉但合理:厨房恰恰是AI最容易落地的场景之一,因为做菜可以标准化、配方可以数据化、成本可以算到分。
如果你开小店,能抄巨头的什么作业
你未必用得起炒菜机器人,但巨头在做的三件事,小店今天就能用AI做平替版:
第一件:让AI算清菜品的真实毛利。 把菜单和进货价丢给大模型,让它逐道菜算毛利率,标出"高单量却亏钱"的伪爆款。很多店的问题不是生意差,是卖得越多亏得越多还不知道。
第二件:让AI接管评价回复和文案。 京东"宝藏小馆"的报道里有句话很扎心:小店的复购数据,"在平台算法里是透明的"。小店要接住回头客,先从认真回复每条评价开始——让AI按你的语气起草,你补一句真心话,每天不超过十分钟。
第三件:把重复劳动串成流水线。 巨头用供应链系统,你可以用工具链:催单提醒、节日海报文案、每周经营小结,模板定好让AI按时跑。这类按场景分好的AI工具,我在 spark1(AI家园)的工具库里整理过,用的时候按场景挑,不用满网找。
值得留下的五行自查表
存下来,每月底对一遍:
- 菜品毛利:我知道哪道菜在"伪爆款"亏钱吗?
- 评价回复:差评是否24小时内都回了?
- 内容制作:海报、短视频文案还在花钱外包吗?
- 复购运营:我能说出前20个熟客的名字和口味吗?
- 时间成本:重复劳动比上月少了几小时?
巨头进厨房说明一件事:AI这波浪潮不只打湿程序员,它会打湿每一个卖一份饭、一件货、一次服务的人。浪对谁都一样,区别在谁先用上工具。
信息过剩的年代,共情最缺。工具是笔,人心是墨——技术该忙碌的是机器,该从容的是人。


评论